Domain kv-beitraege.de kaufen?
Wir ziehen mit dem Projekt
kv-beitraege.de um.
Sind Sie am Kauf der Domain
kv-beitraege.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kv-beitraege.de kaufen?
Wie spricht man Hvar aus?
Wie spricht man Hvar aus? Hvar wird auf Kroatisch als "huh-vahr" ausgesprochen. Es handelt sich um eine Insel in Kroatien, die für ihre malerischen Strände, historischen Städte und lebendige Atmosphäre bekannt ist. Viele Touristen besuchen Hvar jedes Jahr, um die Schönheit der Insel zu genießen und die lokale Kultur zu erleben. Die richtige Aussprache des Namens ist wichtig, um sich respektvoll gegenüber den Einheimischen zu verhalten und sich gut in der Region zurechtzufinden. **
Was sind einige effektive Strategien zur langfristigen Geldanlage und zum Vermögensaufbau?
Einige effektive Strategien zur langfristigen Geldanlage und zum Vermögensaufbau sind regelmäßiges Sparen und Investieren in breit diversifizierte Anlageprodukte wie Aktienfonds oder ETFs. Zudem ist es wichtig, frühzeitig mit dem Sparen zu beginnen und langfristige Ziele zu setzen. Eine weitere Strategie ist die regelmäßige Überprüfung und Anpassung des Portfolios, um auf Veränderungen am Markt reagieren zu können. **
Ähnliche Suchbegriffe für Hvar
Top-Angebote
Produkte zum Begriff Hvar:
-
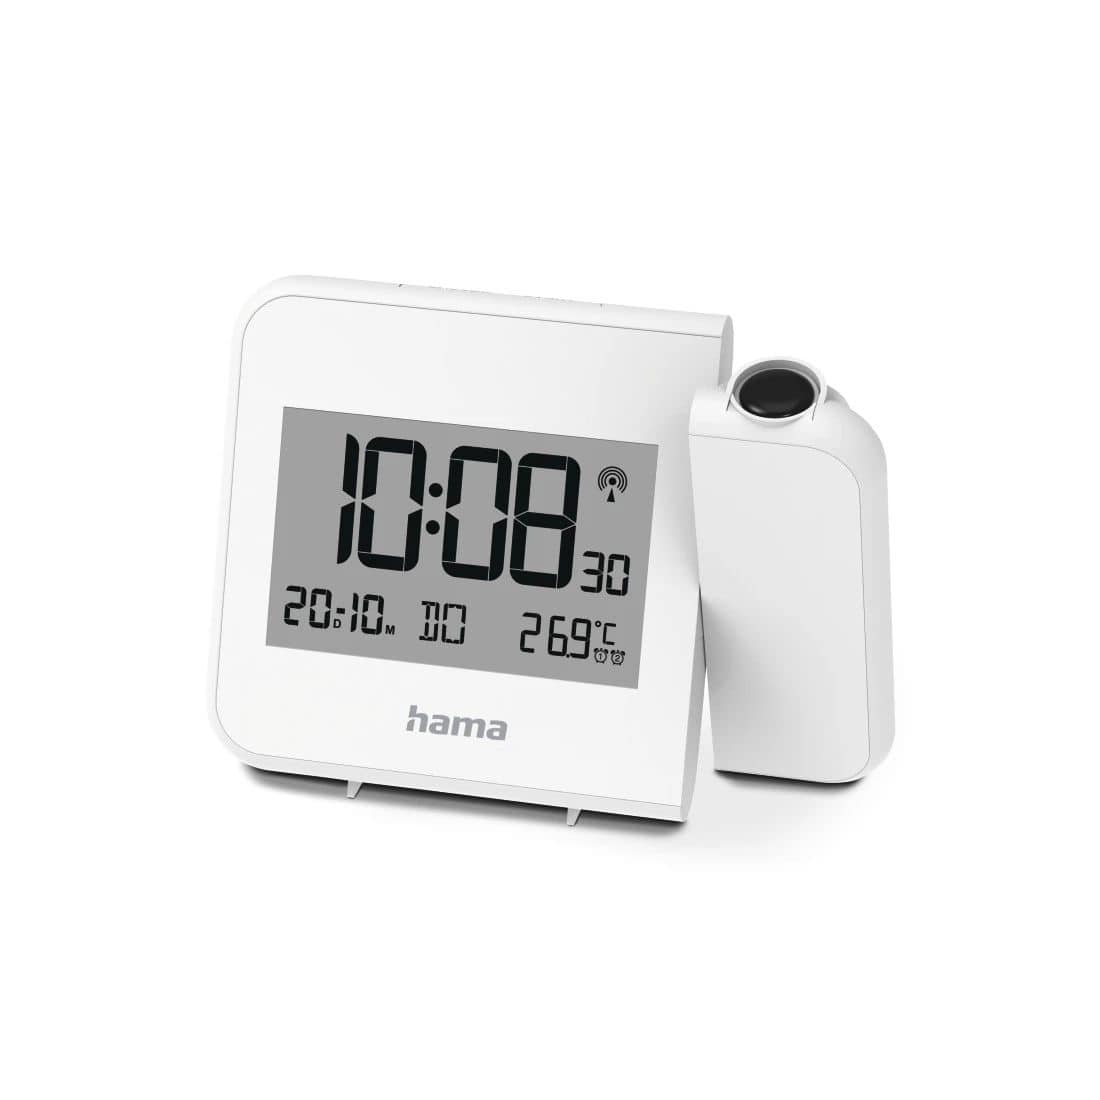
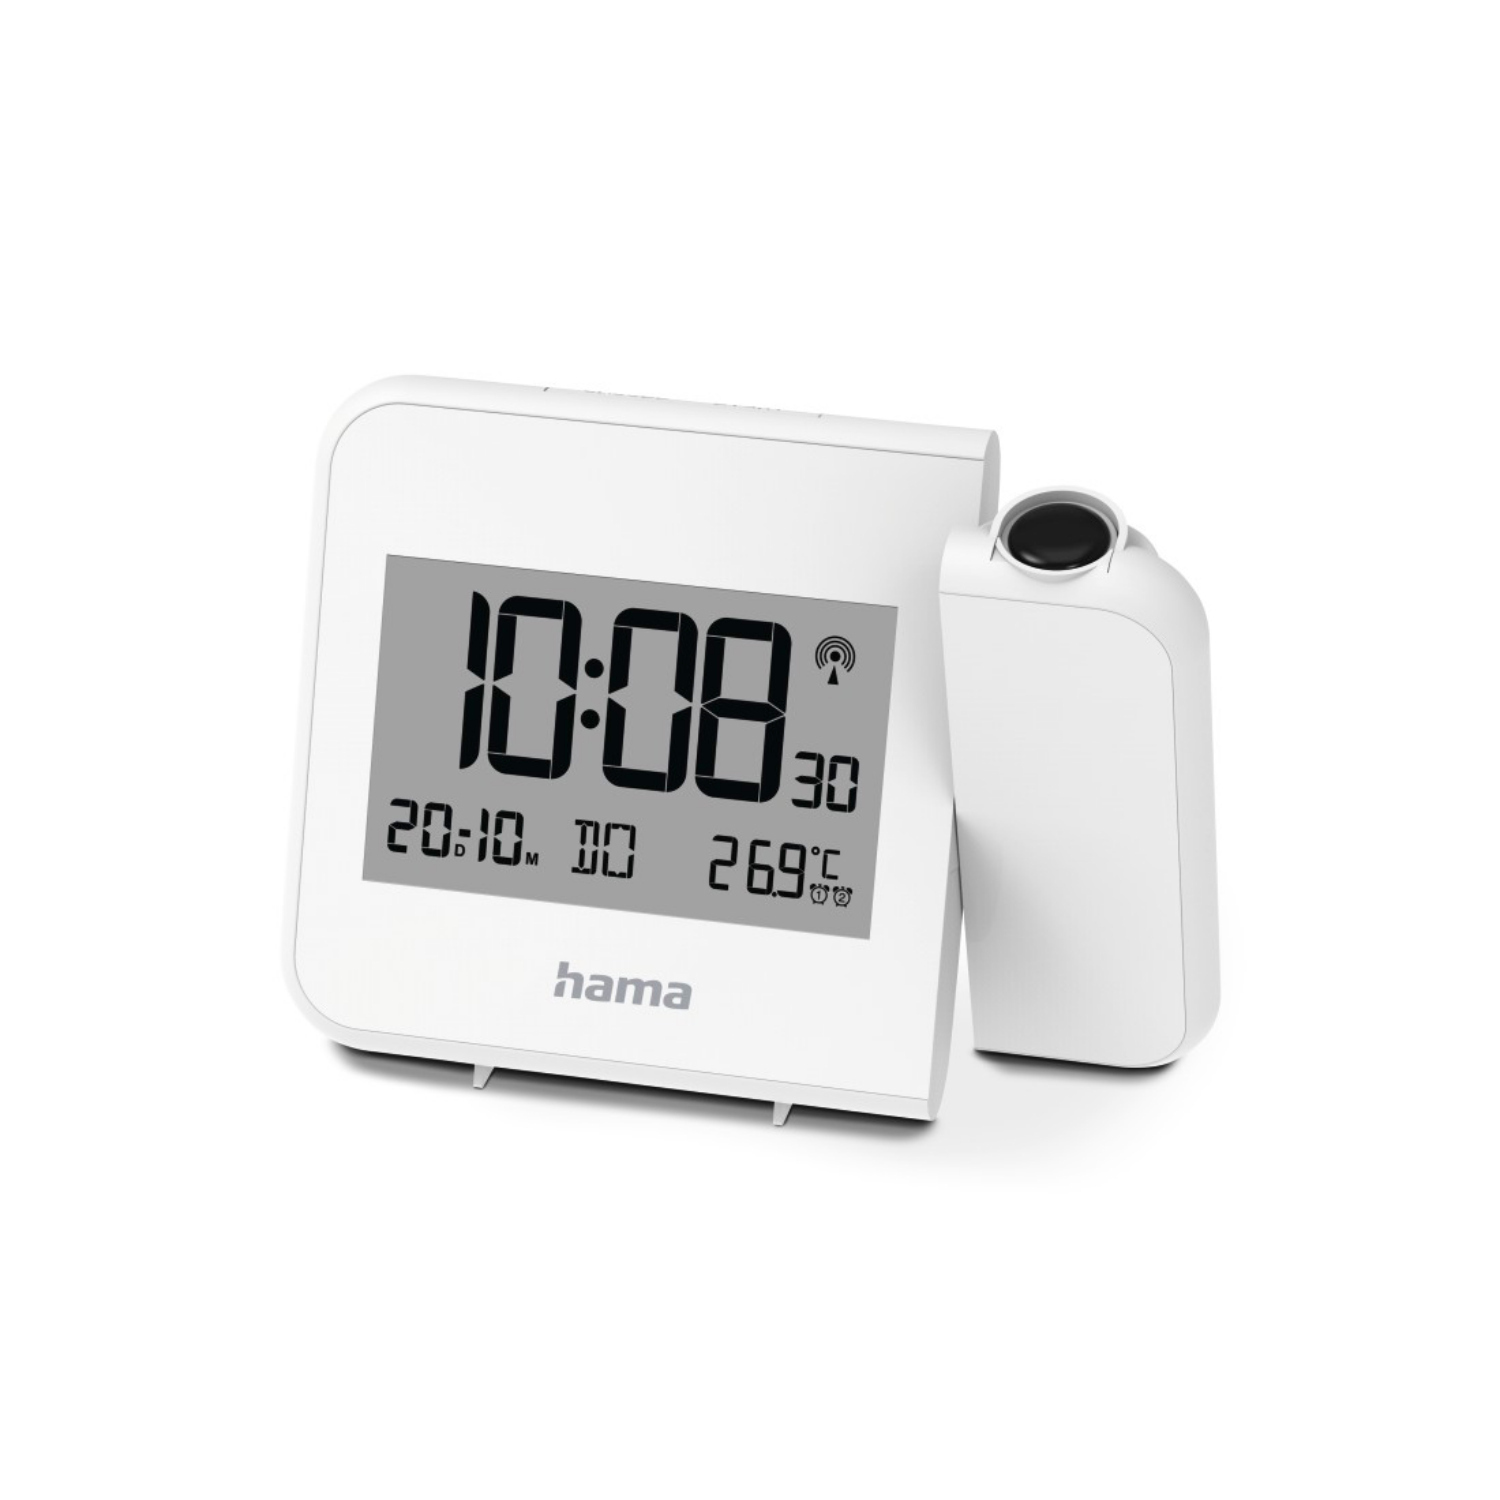
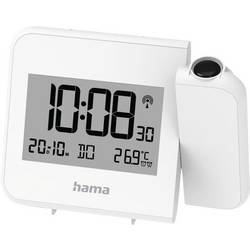
Hama Projektionswecker Hvar digitale Funkuhr, Wand- o. Deckenproj. weissHama Projektionswecker "Hvar", digitale Funkuhr, Wand- o. Deckenprojektion, Weiß digitaler Funkwecker mit Projektion von Uhrzeit, Weckzeit, Datum und Temperatur, wahlweise mit Wand- oder Deckenprojektion Wand-/Deckenanzeige: zwei Anzeigen: für den Projektionsmodus zwischen Uhrzeit oder Uhrzeit/ Temperatur im Wechsel auswählen - einfach wechseln per Tastendruck gut lesbar: gewünschte Anzeige erscheint in roter Schrift an Decke oder Wand Dauerprojektion: immer auf einen Blick wissen, wie spät es ist (im Netzteil-Betrieb) kurze Uhrzeitanzeige per Tastendruck: Projektor für 5 Sekunden aktivieren (batteriebetrieben) Uhr-/Kalender-/Weckfunktion: Uhrzeit umschaltbar 12-/24-h-Format Alarmfunktion und Schlummerfunktion Datumsanzeige (Wochentag, Tag, Monat) Wochentaganzeige (5 Sprachen: Englisch, Deutsch, Französisch, Spanisch, Italienisch) LCD-Display mit blauer Hintergrundbeleuchtung Thermometer: umschaltbar zwischen Grad Celsius und Fahrenheit Anzeige der Innentemperatur: 0° bis +50°C Lieferumfang 1 Projektionswecker "Hvar" 1 Netzadapter 1 Bedienungsanleitung32,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
hama 00222206 Projektionswecker Hvar, digitale Funkuhr, Wand- o. Deckenprojektion, WeißDigitaler Funkwecker mit Projektion von Uhrzeit, Weckzeit, Datum und Temperatur, wahlweise mit Wand- oder Deckenprojektion. Die Projektion der Uhrzeit ist um 180° einstellbar und kann wahlweise an die Decke oder an die Wand projiziert werden. Dank Fokusring am Funkwecker lässt sich die Projektionsschärfe individuell einstellen, je nach Deckenhöhe oder Abstand zur Wand. Die Zeitzone lässt sich manuell einstellen, wenn sich die DCF-Zeit von der der Zeitzone unterscheidet. Zwei Weckzeiten programmierbar, praktisch wenn zwei Personen zu unterschiedlichen Zeiten aufstehen. Speed-Alarm weckt Schlafmützen mit zunehmendem Weckton-Tempo. DCF-Funkuhr mit automatischer Zeitanpassung an die genaueste Uhr der Welt. Per Schalter zwischen Ortszeit und einer anderen Zeitzone wechseln. FSC-zertifiziert: Papier, Pappe und Kartonage unserer Verpackung stammen aus kontrollierten, zertifizierten Quellen. Wand-/Deckenanzeige:. Zwei Anzeigen: für den Projektionsmodus zwischen Uhrzeit oder Uhrzeit/ Temperatur im Wechsel auswählen - einfach wechseln per Tastendruck. Gut lesbar: gewünschte Anzeige erscheint in roter Schrift an Decke oder Wand. Dauerprojektion: immer auf einen Blick wissen, wie spät es ist (im Netzteil-Betrieb). Kurze Uhrzeitanzeige per Tastendruck: Projektor für 5 Sekunden aktivieren (batteriebetrieben). Uhr-/Kalender-/Weckfunktion:. Uhrzeit umschaltbar 12-/24-h-Format. Alarmfunktion und Schlummerfunktion. Datumsanzeige (Wochentag, Tag, Monat). Wochentaganzeige (5 Sprachen: Englisch, Deutsch, Französisch, Spanisch, Italienisch). LCD-Display mit blauer Hintergrundbeleuchtung. Thermometer:. Umschaltbar zwischen Grad Celsius und Fahrenheit. Anzeige der Innentemperatur: 0° bis +50°C. Verbraucherhinweis:. Für den Batteriebetrieb benötigen Sie 2 Batterien AAA Micro32,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter

-
Wie kann man langfristige finanzielle Absicherung erreichen und welche Strategien eignen sich dafür in den Bereichen persönliche Finanzen, Altersvorsorge und Vermögensaufbau?
Langfristige finanzielle Absicherung kann durch eine Kombination aus Sparen, Investieren und Vorsorge erreicht werden. Im Bereich persönliche Finanzen ist es wichtig, ein Budget zu erstellen und regelmäßig Geld zur Seite zu legen. Für die Altersvorsorge eignen sich langfristige Anlagestrategien wie die private Rentenversicherung oder die betriebliche Altersvorsorge. Beim Vermögensaufbau können Investitionen in Aktien, Immobilien oder Fonds langfristig zu einer finanziellen Absicherung beitragen. Es ist ratsam, frühzeitig mit der Umsetzung dieser Strategien zu beginnen, um von Zinseszinseffekten zu profitieren. **
-
Wie kann man eine langfristige Finanzabsicherung für die Zukunft planen und umsetzen, um finanzielle Stabilität in den Bereichen Versicherung, Altersvorsorge und Vermögensaufbau zu gewährleisten?
Um eine langfristige Finanzabsicherung für die Zukunft zu planen und umzusetzen, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld beiseite zu legen. Dazu gehört auch, sich über verschiedene Anlageformen wie Aktien, Anleihen oder Immobilien zu informieren und eine diversifizierte Anlagestrategie zu entwickeln. Des Weiteren sollte man sich frühzeitig um eine solide Altersvorsorge kümmern, beispielsweise durch private Rentenversicherungen oder betriebliche Altersvorsorge. Zudem ist es ratsam, sich umfassend gegen Risiken wie Krankheit, Unfall oder Berufsunfähigkeit abzusichern, indem man verschiedene Versicherungen wie Krankenversicherung, Berufsunfähigkeitsversicherung oder Haftpflichtversicher **
-
Ist die Riester Rente eine betriebliche Altersvorsorge?
Nein, die Riester Rente ist keine betriebliche Altersvorsorge. Die Riester Rente ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der Sparer durch Zulagen und Steuervorteile unterstützt werden. Im Gegensatz dazu ist die betriebliche Altersvorsorge eine Vorsorgeform, die vom Arbeitgeber angeboten wird und in der Regel über eine betriebliche Versorgungseinrichtung wie eine Pensionskasse oder Direktversicherung abgewickelt wird. Beide Vorsorgeformen haben das Ziel, die finanzielle Absicherung im Alter zu gewährleisten, unterscheiden sich jedoch in ihren Rahmenbedingungen und Voraussetzungen. Es ist daher wichtig, die Unterschiede zwischen der Riester Rente und der betrieblichen Altersvorsorge zu kennen, um die passende Vorsorgeform für die individuelle Situation auszuwählen. **
-
Wie kann man den Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimieren?
Um den Rentenaufbau zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in verschiedene Anlagestrategien wie Aktien, Anleihen, Investmentfonds oder Immobilien zu investieren. Zudem sollte man sich über verschiedene Vorsorgepläne informieren, wie beispielsweise die Riester-Rente oder die betriebliche Altersvorsorge, um von staatlichen Zulagen und Steuervorteilen zu profitieren. Des Weiteren ist es ratsam, eine private Rentenversicherung abzuschließen, um eine zusätzliche Einkommensquelle im Alter zu haben. Zuletzt sollte man regelmäßig seine finanzielle Situation überprüfen und gegebenenfalls Anpassungen an der Anlagestrategie und den Vorsorgeplänen vornehmen, um den Rentenaufbau kontinuier **

Wie kann man den Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimieren?
Um den Rentenaufbau zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in verschiedene Anlagestrategien wie Aktien, Anleihen, Investmentfonds oder Immobilien zu investieren. Zudem sollte man sich über verschiedene Vorsorgepläne informieren, wie beispielsweise die Riester-Rente oder die betriebliche Altersvorsorge, um von staatlichen Zulagen und Steuervorteilen zu profitieren. Des Weiteren ist es ratsam, eine private Rentenversicherung abzuschließen, um eine zusätzliche Einkommensquelle im Alter zu haben. Zuletzt ist es wichtig, regelmäßig die finanzielle Situation zu überprüfen und gegebenenfalls die Anlagestrategien und Vorsorgepläne anzupassen, um den Rentenaufbau kontinuierlich **
Wie kann man den Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimieren?
Um den Rentenaufbau zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in verschiedene Anlagestrategien wie Aktien, Anleihen und Investmentfonds zu investieren. Zudem sollte man sich über verschiedene Vorsorgepläne informieren, wie beispielsweise die Riester-Rente oder betriebliche Altersvorsorge, um von staatlichen Zulagen und Steuervorteilen zu profitieren. Des Weiteren ist es ratsam, eine private Rentenversicherung abzuschließen, um eine zusätzliche Einkommensquelle im Alter zu haben. Zuletzt ist es wichtig, regelmäßig die finanzielle Situation zu überprüfen und gegebenenfalls die Anlagestrategien und Vorsorgepläne anzupassen, um den Rentenaufbau kontinuierlich zu optimieren. **
Top-Angebote
Produkte zum Begriff Hvar:
-
Wie spricht man Hvar aus?
Wie spricht man Hvar aus? Hvar wird auf Kroatisch als "huh-vahr" ausgesprochen. Es handelt sich um eine Insel in Kroatien, die für ihre malerischen Strände, historischen Städte und lebendige Atmosphäre bekannt ist. Viele Touristen besuchen Hvar jedes Jahr, um die Schönheit der Insel zu genießen und die lokale Kultur zu erleben. Die richtige Aussprache des Namens ist wichtig, um sich respektvoll gegenüber den Einheimischen zu verhalten und sich gut in der Region zurechtzufinden. **
-
Was sind einige effektive Strategien zur langfristigen Geldanlage und zum Vermögensaufbau?
Einige effektive Strategien zur langfristigen Geldanlage und zum Vermögensaufbau sind regelmäßiges Sparen und Investieren in breit diversifizierte Anlageprodukte wie Aktienfonds oder ETFs. Zudem ist es wichtig, frühzeitig mit dem Sparen zu beginnen und langfristige Ziele zu setzen. Eine weitere Strategie ist die regelmäßige Überprüfung und Anpassung des Portfolios, um auf Veränderungen am Markt reagieren zu können. **
-
Wie kann man langfristige finanzielle Absicherung erreichen und welche Strategien eignen sich dafür in den Bereichen persönliche Finanzen, Altersvorsorge und Vermögensaufbau?
Langfristige finanzielle Absicherung kann durch eine Kombination aus Sparen, Investieren und Vorsorge erreicht werden. Im Bereich persönliche Finanzen ist es wichtig, ein Budget zu erstellen und regelmäßig Geld zur Seite zu legen. Für die Altersvorsorge eignen sich langfristige Anlagestrategien wie die private Rentenversicherung oder die betriebliche Altersvorsorge. Beim Vermögensaufbau können Investitionen in Aktien, Immobilien oder Fonds langfristig zu einer finanziellen Absicherung beitragen. Es ist ratsam, frühzeitig mit der Umsetzung dieser Strategien zu beginnen, um von Zinseszinseffekten zu profitieren. **
-
Wie kann man eine langfristige Finanzabsicherung für die Zukunft planen und umsetzen, um finanzielle Stabilität in den Bereichen Versicherung, Altersvorsorge und Vermögensaufbau zu gewährleisten?
Um eine langfristige Finanzabsicherung für die Zukunft zu planen und umzusetzen, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld beiseite zu legen. Dazu gehört auch, sich über verschiedene Anlageformen wie Aktien, Anleihen oder Immobilien zu informieren und eine diversifizierte Anlagestrategie zu entwickeln. Des Weiteren sollte man sich frühzeitig um eine solide Altersvorsorge kümmern, beispielsweise durch private Rentenversicherungen oder betriebliche Altersvorsorge. Zudem ist es ratsam, sich umfassend gegen Risiken wie Krankheit, Unfall oder Berufsunfähigkeit abzusichern, indem man verschiedene Versicherungen wie Krankenversicherung, Berufsunfähigkeitsversicherung oder Haftpflichtversicher **
Ähnliche Suchbegriffe für Hvar
-
Hama Projektionswecker Hvar digitale Funkuhr, Wand- o. Deckenproj. weissHama Projektionswecker "Hvar", digitale Funkuhr, Wand- o. Deckenprojektion, Weiß digitaler Funkwecker mit Projektion von Uhrzeit, Weckzeit, Datum und Temperatur, wahlweise mit Wand- oder Deckenprojektion Wand-/Deckenanzeige: zwei Anzeigen: für den Projektionsmodus zwischen Uhrzeit oder Uhrzeit/ Temperatur im Wechsel auswählen - einfach wechseln per Tastendruck gut lesbar: gewünschte Anzeige erscheint in roter Schrift an Decke oder Wand Dauerprojektion: immer auf einen Blick wissen, wie spät es ist (im Netzteil-Betrieb) kurze Uhrzeitanzeige per Tastendruck: Projektor für 5 Sekunden aktivieren (batteriebetrieben) Uhr-/Kalender-/Weckfunktion: Uhrzeit umschaltbar 12-/24-h-Format Alarmfunktion und Schlummerfunktion Datumsanzeige (Wochentag, Tag, Monat) Wochentaganzeige (5 Sprachen: Englisch, Deutsch, Französisch, Spanisch, Italienisch) LCD-Display mit blauer Hintergrundbeleuchtung Thermometer: umschaltbar zwischen Grad Celsius und Fahrenheit Anzeige der Innentemperatur: 0° bis +50°C Lieferumfang 1 Projektionswecker "Hvar" 1 Netzadapter 1 Bedienungsanleitung32,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
hama 00222206 Projektionswecker Hvar, digitale Funkuhr, Wand- o. Deckenprojektion, WeißDigitaler Funkwecker mit Projektion von Uhrzeit, Weckzeit, Datum und Temperatur, wahlweise mit Wand- oder Deckenprojektion. Die Projektion der Uhrzeit ist um 180° einstellbar und kann wahlweise an die Decke oder an die Wand projiziert werden. Dank Fokusring am Funkwecker lässt sich die Projektionsschärfe individuell einstellen, je nach Deckenhöhe oder Abstand zur Wand. Die Zeitzone lässt sich manuell einstellen, wenn sich die DCF-Zeit von der der Zeitzone unterscheidet. Zwei Weckzeiten programmierbar, praktisch wenn zwei Personen zu unterschiedlichen Zeiten aufstehen. Speed-Alarm weckt Schlafmützen mit zunehmendem Weckton-Tempo. DCF-Funkuhr mit automatischer Zeitanpassung an die genaueste Uhr der Welt. Per Schalter zwischen Ortszeit und einer anderen Zeitzone wechseln. FSC-zertifiziert: Papier, Pappe und Kartonage unserer Verpackung stammen aus kontrollierten, zertifizierten Quellen. Wand-/Deckenanzeige:. Zwei Anzeigen: für den Projektionsmodus zwischen Uhrzeit oder Uhrzeit/ Temperatur im Wechsel auswählen - einfach wechseln per Tastendruck. Gut lesbar: gewünschte Anzeige erscheint in roter Schrift an Decke oder Wand. Dauerprojektion: immer auf einen Blick wissen, wie spät es ist (im Netzteil-Betrieb). Kurze Uhrzeitanzeige per Tastendruck: Projektor für 5 Sekunden aktivieren (batteriebetrieben). Uhr-/Kalender-/Weckfunktion:. Uhrzeit umschaltbar 12-/24-h-Format. Alarmfunktion und Schlummerfunktion. Datumsanzeige (Wochentag, Tag, Monat). Wochentaganzeige (5 Sprachen: Englisch, Deutsch, Französisch, Spanisch, Italienisch). LCD-Display mit blauer Hintergrundbeleuchtung. Thermometer:. Umschaltbar zwischen Grad Celsius und Fahrenheit. Anzeige der Innentemperatur: 0° bis +50°C. Verbraucherhinweis:. Für den Batteriebetrieb benötigen Sie 2 Batterien AAA Micro32,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
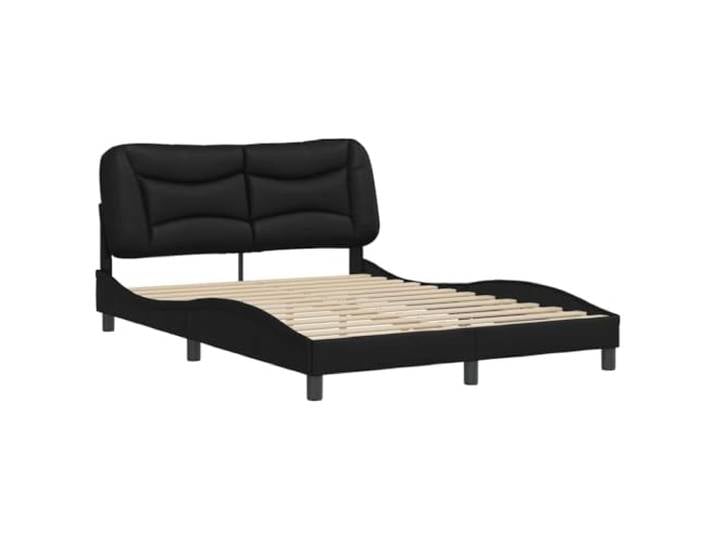
KTHLBRH Bettgestell Hvar Schwarz Kunstleder 140 x 190 cm Gepolstertes Kopfteil, Sperrholzleisten, gewelltes Design, leicht zu reinigenKTHLBRH Bettgestell Hvar Schwarz Kunstleder 140 x 190 cm Gepolstertes Kopfteil, Sperrholzleisten, gewelltes Design, leicht zu reinigen. Der Bezug aus Kunstleder ist schmutzabweisend. Leicht zu reinigen mit einem feuchten Tuch. So erhalten Sie lange Zeit ein luxuriöses Aussehen, das Ihrem Schlafzimmer einen Hauch von Luxus verleiht, ohne auf die Alltagstauglichkeit verzichten zu müssen. Die Latten aus Sperrholz sorgen für eine gleichmäßige Gewichtsverteilung und halten die Matratze bei jeder nächtlichen Bewegung fest und fest in der richtigen Position. Mit PP-Faser gefülltes Kopfteil mit weichem und kuscheligem Komfort, bietet ergonomische Unterstützung für Ihren Rücken beim Lesen oder Fernsehen, verwandelt Ihr Bett in eine Ecke der persönlichen Entspannung. Wellenförmiges Seitendesign mit elegantem und raffiniertem Stil, verleiht der Einrichtung einen modernen und unverwechselbaren Touch und macht die Struktur zum Blickfang in Ihrem Raum. Robuste Konstruktion aus Kunstleder, Metall, massivem Kiefernholz und Sperrholz, entworfen für Stabilität und Haltbarkeit, mit einem integrierten Kopfteil, das das Set mit Funktionalität und Stil ergänzt. Farbe:Schwarz233,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Borgmann, Moritz: Der Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading AnleitungDer Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading Anleitung , Aktien & ETF: Unkomplizierter Step-by-Step-Einstieg für Anfänger in die Welt von Trading, Investment & Vermögensaufbau Die Inflation frisst Ihr Erspartes auf und zugleich wird alles teurer? Riester und Sparkonto sorgen statt für Vermögensbildung nur noch für Sorgenfalten? Und Sie fragen sich, ob man mit Normal-Gehalt überhaupt noch Vermögen aufbauen kann? Zum Glück ja - und wie das mit Aktien und ETF auch Finanzmarkt-Neulingen problemlos gelingt, erfahren Sie in diesem Buch! Die finanziellen Gewissheiten unserer Großeltern haben ausgedient: Sparkonto, Riester-Rente & Co. werfen kaum mehr etwas ab, zudem sorgen die weltweiten Turbulenzen für Rekordinflation und explodierende Preise lassen das Ersparte rasant dahinschmelzen. Für den Normalverdiener scheint es unmöglich, etwas beiseitelegen zu können oder gar Wohlstand zu vermehren - doch das ist ein Irrtum! Denn Aktien- & ETF-Investitionen bergen auch für diese Zielgruppe enormes Potential mit unschlagbaren Vorteilen: Risikoarmes, langfristiges und zuverlässiges Investment auch für den schmaleren Geldbeutel und dabei auch noch absolut anfängerfreundlich. Dieser Ratgeber führt Sie Schritt für Schritt in die spannende Welt des Börsenhandels ein, macht Sie mit wichtigem Grundlagenwissen vertraut und begleitet Sie praktisch & konkret bei Ihrem Investment-Einstieg. Lässt sich das auch für Laien umsetzen? Absolut! Denn die strukturierten, leicht verständlichen und umfassenden Informationen in diesem Buch sind gezielt so konzipiert, dass auch völlige Börsen-Neulinge problemlos in die Materie einsteigen und in kürzester Zeit ihren Vermögensaufbau starten können. Börsen-Basics: Aktien, ETF, Charts, Trends, Spreads, Cost-Average-Effekt - machen Sie sich umfassend, verständlich und systematisch mit den wichtigsten Grundlagen des Investierens vertraut und blicken Sie endlich durch im Finanz-Dschungel. Ihre Anlage: Finden Sie heraus, wie Aktienanalyse, Bilanzen, Trading-Indikatoren & Co. Ihnen bei der sinnvollen Investment-Auswahl helfen und wie Sie die perfekten Aktien & ETF für sich identifizieren. Praktisch & konkret: Depot eröffnen, Handelsplätze wählen, Anlagestrategie festlegen, Sektoren erschließen - starten Sie mit Step-by-Step-Anleitungen ganz einfach Ihren Vermögensaufbau. Psychologie des Investierens: Mit klugem Psycho-Management von Selbstvertrauen, Hoffnung, Frust, Gier, Hochmut oder Verlusterfahrungen machen Sie sich erst wirklich fit für die Welt des Investments. Dieses Buch ist Ihr idealer Wegbegleiter durch das faszinierende Trading-Universum und hilft Ihnen, eine solide Grundlage für langfristige Vermögensbildung aufzubauen. Mit den praktischen Übungen samt Lösungen im Bonus-Workbook steigen Sie im Handumdrehen richtig in die Materie ein und können schon bald mit dem Investieren loslegen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 20240906, Produktform: Kartoniert, Autoren: Borgmann, Moritz, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 168, Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Keyword: aktien buch; aktien einsteiger buch; aktien etfs; aktien für anfänger; aktien für einsteiger; aktienhandel für einsteiger; buch über aktienhandel; börsen bücher; etf einsteiger buch; etf für anfänger; etfs für einsteiger 2024; investieren buch, Fachschema: Kunsthandel~Mäzen - Mäzenatentum~Finanz~Anlage (finanziell) - Geldanlage~Kapitalanlage~Recht / Ratgeber (allgemein), Fachkategorie: Finanzielle Aspekte der Kunst, Geldanlage~Finanzen~Persönliche Finanzen~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 150, Höhe: 11, Gewicht: 300, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist die Riester Rente eine betriebliche Altersvorsorge?
Nein, die Riester Rente ist keine betriebliche Altersvorsorge. Die Riester Rente ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der Sparer durch Zulagen und Steuervorteile unterstützt werden. Im Gegensatz dazu ist die betriebliche Altersvorsorge eine Vorsorgeform, die vom Arbeitgeber angeboten wird und in der Regel über eine betriebliche Versorgungseinrichtung wie eine Pensionskasse oder Direktversicherung abgewickelt wird. Beide Vorsorgeformen haben das Ziel, die finanzielle Absicherung im Alter zu gewährleisten, unterscheiden sich jedoch in ihren Rahmenbedingungen und Voraussetzungen. Es ist daher wichtig, die Unterschiede zwischen der Riester Rente und der betrieblichen Altersvorsorge zu kennen, um die passende Vorsorgeform für die individuelle Situation auszuwählen. **
-
Wie kann man den Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimieren?
Um den Rentenaufbau zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in verschiedene Anlagestrategien wie Aktien, Anleihen, Investmentfonds oder Immobilien zu investieren. Zudem sollte man sich über verschiedene Vorsorgepläne informieren, wie beispielsweise die Riester-Rente oder die betriebliche Altersvorsorge, um von staatlichen Zulagen und Steuervorteilen zu profitieren. Des Weiteren ist es ratsam, eine private Rentenversicherung abzuschließen, um eine zusätzliche Einkommensquelle im Alter zu haben. Zuletzt sollte man regelmäßig seine finanzielle Situation überprüfen und gegebenenfalls Anpassungen an der Anlagestrategie und den Vorsorgeplänen vornehmen, um den Rentenaufbau kontinuier **
-
Wie kann man den Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimieren?
Um den Rentenaufbau zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in verschiedene Anlagestrategien wie Aktien, Anleihen, Investmentfonds oder Immobilien zu investieren. Zudem sollte man sich über verschiedene Vorsorgepläne informieren, wie beispielsweise die Riester-Rente oder die betriebliche Altersvorsorge, um von staatlichen Zulagen und Steuervorteilen zu profitieren. Des Weiteren ist es ratsam, eine private Rentenversicherung abzuschließen, um eine zusätzliche Einkommensquelle im Alter zu haben. Zuletzt ist es wichtig, regelmäßig die finanzielle Situation zu überprüfen und gegebenenfalls die Anlagestrategien und Vorsorgepläne anzupassen, um den Rentenaufbau kontinuierlich **
-
Wie kann man den Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimieren?
Um den Rentenaufbau zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in verschiedene Anlagestrategien wie Aktien, Anleihen und Investmentfonds zu investieren. Zudem sollte man sich über verschiedene Vorsorgepläne informieren, wie beispielsweise die Riester-Rente oder betriebliche Altersvorsorge, um von staatlichen Zulagen und Steuervorteilen zu profitieren. Des Weiteren ist es ratsam, eine private Rentenversicherung abzuschließen, um eine zusätzliche Einkommensquelle im Alter zu haben. Zuletzt ist es wichtig, regelmäßig die finanzielle Situation zu überprüfen und gegebenenfalls die Anlagestrategien und Vorsorgepläne anzupassen, um den Rentenaufbau kontinuierlich zu optimieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.